Domain mister-shopping.de kaufen?
Wir ziehen mit dem Projekt
mister-shopping.de um.
Sind Sie am Kauf der Domain
mister-shopping.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mister-shopping.de kaufen?
Sind Vereine von der Umsatzsteuer befreit?
Sind Vereine von der Umsatzsteuer befreit? Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, wenn sie gemeinnützig sind und ihre Einnahmen bestimmte Grenzen nicht überschreiten. Dafür müssen sie beim Finanzamt einen Antrag auf Befreiung stellen und ihre Gemeinnützigkeit nachweisen. Es ist wichtig, dass Vereine ihre steuerlichen Pflichten genau kennen und einhalten, um keine rechtlichen Probleme zu bekommen. Es empfiehlt sich, sich bei Unklarheiten oder Fragen an einen Steuerberater zu wenden. **
Was bedeutet von der Umsatzsteuer befreit?
"Was bedeutet von der Umsatzsteuer befreit?" bedeutet, dass ein Unternehmen oder eine Organisation nicht verpflichtet ist, Umsatzsteuer auf seine Produkte oder Dienstleistungen zu erheben. Dies kann verschiedene Gründe haben, wie zum Beispiel die Art der Tätigkeit, die Größe des Unternehmens oder bestimmte steuerliche Regelungen. Unternehmen, die von der Umsatzsteuer befreit sind, müssen in der Regel dennoch andere Steuern wie die Einkommensteuer zahlen. Es ist wichtig, die genauen Bedingungen und Vorschriften für die Umsatzsteuerbefreiung zu kennen, um keine steuerlichen Verpflichtungen zu übersehen. **

Ähnliche Suchbegriffe für Fallsammlung-Umsatzsteuer-Sprachbücher-von
Top-Angebote
Produkte zum Begriff Fallsammlung-Umsatzsteuer-Sprachbücher-von:
-
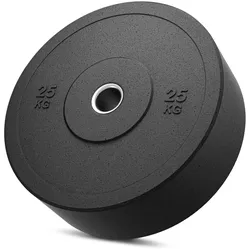
MW Bumper von Marbo Sport 25 kg - Marbo SportMH-S208 Griffe für Griffe und Last ist ein ausgezeichnetes Produkt, das Funktionalität und Sicherheit kombiniert. So können Sie die notwendigen Geräte für Ihr Fitnessstudio zu Hause richtig sortieren und aufbewahren.100,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
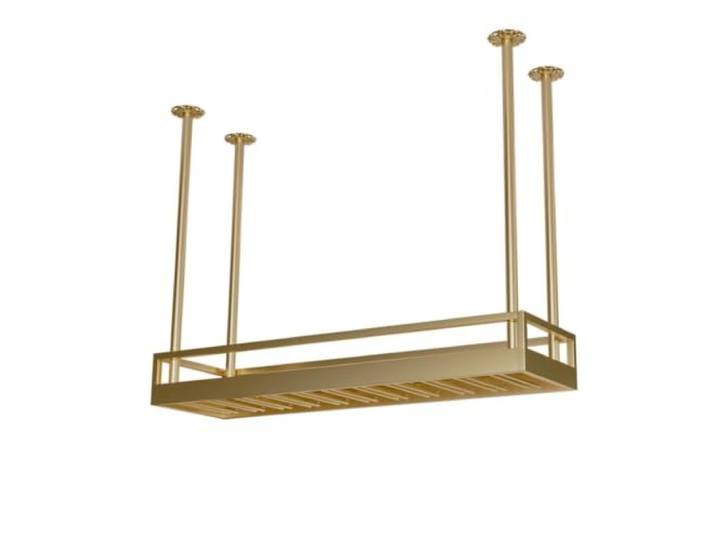
Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XXL)Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XXL). Ganz gleich, ob Sie Familie und Freunde bewirten oder die Gestaltung Ihres Zuhauses koordinieren, diese Weinregale bieten Stil und Komfort vom Feinsten. Die obere Plattform bietet Platz for verschiedene Arten von Weinflaschen und dekorativen Ornamenten Hängen Sie Rotweingläser mit hohem Fuß kopfüber in den unteren Kartenschlitz Es ist nicht nur ein Aufbewahrungswerkzeug, sondern auch eine Bardekoration, die for verschiedene Einrichtungsstile geeignet ist Geeignet sowohl for Heim-Freizeitbars als auch for gewerbliche Bars. Farbe:One Color388,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
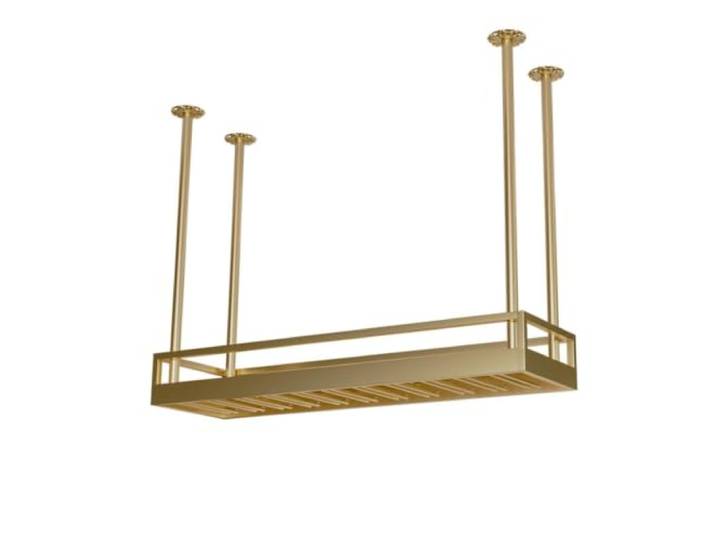
Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XL)Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XL). Ganz gleich, ob Sie Familie und Freunde bewirten oder die Gestaltung Ihres Zuhauses koordinieren, diese Weinregale bieten Stil und Komfort vom Feinsten. Die obere Plattform bietet Platz for verschiedene Arten von Weinflaschen und dekorativen Ornamenten Hängen Sie Rotweingläser mit hohem Fuß kopfüber in den unteren Kartenschlitz Es ist nicht nur ein Aufbewahrungswerkzeug, sondern auch eine Bardekoration, die for verschiedene Einrichtungsstile geeignet ist Geeignet sowohl for Heim-Freizeitbars als auch for gewerbliche Bars. Farbe:One Color338,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist von der Umsatzsteuer befreit?
Die Umsatzsteuerbefreiung gilt für bestimmte Waren und Dienstleistungen, die in der Umsatzsteuergesetzgebung festgelegt sind. Dazu gehören beispielsweise medizinische Dienstleistungen, Bildungseinrichtungen, Versicherungen und Bankgeschäfte. Auch bestimmte gemeinnützige Organisationen können von der Umsatzsteuer befreit sein. Es ist wichtig zu beachten, dass nicht alle Waren und Dienstleistungen automatisch von der Umsatzsteuer befreit sind und dass die genauen Regelungen je nach Land variieren können. Unternehmen sollten sich daher über die geltenden Vorschriften informieren, um sicherzustellen, dass sie die Umsatzsteuer korrekt abrechnen. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **

Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Fallsammlung-Umsatzsteuer-Sprachbücher-von:
-
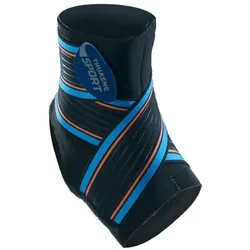
Knöchelriemen von sport Thuasne SportStabilisierender, an der Ferse offener Bänderknöchelstabilisator aus Neopren mit Multisportgurten (Fussball, Basketball, Handball, Tennis, Laufen, ...) Indikationen: Bandfraktur, Rezidivprophylaxe. Wiederaufnahme der Aktivität nach mäßiger Verstauchung oder nach einer Operation. Grad der Unterstützung: 4/5 dynamische Mobilisierung Farbe: Schwarz Größen: S bis XL Zusammensetzung: 52% Neopren, 32% Polyamid, 9% Polyester, 6% Elastan, 1% Polyurethan Maschinenwäsche bei 30° Dieses Produkt ist ein reguliertes medizinisches Gerät, das mit dem CE-Zeichen ausgezeichnet wurde. Lesen Sie vor der Anwendung die Gebrauchsanweisung.40,75 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
MW Bumper von Marbo Sport 25 kg - Marbo SportMH-S208 Griffe für Griffe und Last ist ein ausgezeichnetes Produkt, das Funktionalität und Sicherheit kombiniert. So können Sie die notwendigen Geräte für Ihr Fitnessstudio zu Hause richtig sortieren und aufbewahren.100,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XXL)Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XXL). Ganz gleich, ob Sie Familie und Freunde bewirten oder die Gestaltung Ihres Zuhauses koordinieren, diese Weinregale bieten Stil und Komfort vom Feinsten. Die obere Plattform bietet Platz for verschiedene Arten von Weinflaschen und dekorativen Ornamenten Hängen Sie Rotweingläser mit hohem Fuß kopfüber in den unteren Kartenschlitz Es ist nicht nur ein Aufbewahrungswerkzeug, sondern auch eine Bardekoration, die for verschiedene Einrichtungsstile geeignet ist Geeignet sowohl for Heim-Freizeitbars als auch for gewerbliche Bars. Farbe:One Color388,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Vereine von der Umsatzsteuer befreit?
Sind Vereine von der Umsatzsteuer befreit? Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, wenn sie gemeinnützig sind und ihre Einnahmen bestimmte Grenzen nicht überschreiten. Dafür müssen sie beim Finanzamt einen Antrag auf Befreiung stellen und ihre Gemeinnützigkeit nachweisen. Es ist wichtig, dass Vereine ihre steuerlichen Pflichten genau kennen und einhalten, um keine rechtlichen Probleme zu bekommen. Es empfiehlt sich, sich bei Unklarheiten oder Fragen an einen Steuerberater zu wenden. **
-
Was bedeutet von der Umsatzsteuer befreit?
"Was bedeutet von der Umsatzsteuer befreit?" bedeutet, dass ein Unternehmen oder eine Organisation nicht verpflichtet ist, Umsatzsteuer auf seine Produkte oder Dienstleistungen zu erheben. Dies kann verschiedene Gründe haben, wie zum Beispiel die Art der Tätigkeit, die Größe des Unternehmens oder bestimmte steuerliche Regelungen. Unternehmen, die von der Umsatzsteuer befreit sind, müssen in der Regel dennoch andere Steuern wie die Einkommensteuer zahlen. Es ist wichtig, die genauen Bedingungen und Vorschriften für die Umsatzsteuerbefreiung zu kennen, um keine steuerlichen Verpflichtungen zu übersehen. **
-
Was ist von der Umsatzsteuer befreit?
Die Umsatzsteuerbefreiung gilt für bestimmte Waren und Dienstleistungen, die in der Umsatzsteuergesetzgebung festgelegt sind. Dazu gehören beispielsweise medizinische Dienstleistungen, Bildungseinrichtungen, Versicherungen und Bankgeschäfte. Auch bestimmte gemeinnützige Organisationen können von der Umsatzsteuer befreit sein. Es ist wichtig zu beachten, dass nicht alle Waren und Dienstleistungen automatisch von der Umsatzsteuer befreit sind und dass die genauen Regelungen je nach Land variieren können. Unternehmen sollten sich daher über die geltenden Vorschriften informieren, um sicherzustellen, dass sie die Umsatzsteuer korrekt abrechnen. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Fallsammlung-Umsatzsteuer-Sprachbücher-von
-
Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XL)Flaschenaufbewahrung Weinflaschen-Aufbewahrungsregal for Die Heimbar Lagerung von Weinflaschen, Lagerung von Bars im Haushalt und im gewerblichen Bereich(XL). Ganz gleich, ob Sie Familie und Freunde bewirten oder die Gestaltung Ihres Zuhauses koordinieren, diese Weinregale bieten Stil und Komfort vom Feinsten. Die obere Plattform bietet Platz for verschiedene Arten von Weinflaschen und dekorativen Ornamenten Hängen Sie Rotweingläser mit hohem Fuß kopfüber in den unteren Kartenschlitz Es ist nicht nur ein Aufbewahrungswerkzeug, sondern auch eine Bardekoration, die for verschiedene Einrichtungsstile geeignet ist Geeignet sowohl for Heim-Freizeitbars als auch for gewerbliche Bars. Farbe:One Color338,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunzmann, Ronny: Fallsammlung UmwandlungssteuerrechtFallsammlung Umwandlungssteuerrecht , Die einzigartige Fallsammlung zum Umwandlungssteuerrecht! Das Umwandlungssteuerrecht gilt als ausgesprochen komplexes Rechtsgebiet. Als Prüfungsthema stellt es durch die Verknüpfung von Einkommensteuer-, Körperschaftsteuer-, Gewerbesteuerrecht und internationalem Steuerrecht besondere Anforderungen. Genau hier setzt diese einzigartige Fallsammlung zur Vorbereitung auf die Prüfung zum Steuerberater, Diplom-Finanzwirt oder Wirtschaftsprüfer an! In 23 praxis- und klausurnahen Fällen zu Themen wie Formwechsel, Verschmelzung, Spaltung und Einbringung vermittelt sie Ihnen die nötige Sicherheit für die anstehende Prüfung. Klar formulierte Aufgaben, gut strukturierte Lösungen plus ergänzende Beispiele und Hinweise unterstützen Sie effizient bei der Vorbereitung auf Ihre Prüfung. Damit trainieren Sie neben der Anwendung Ihres Fachwissens auch das methodische Herangehen an Aufgabenstellungen aus dem Gebiet des Umwandlungssteuerrechts. Rechtsstand ist der 1.10.2021. Inhaltsverzeichnis: Kapitel 1: Umwandlungen von Körperschaften in Personenunternehmen bzw. Einzelunternehmen. Kapitel 2: Umwandlungen von Körperschaften in Körperschaften. Kapitel 3: Einbringungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20211210, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: Steuerfachkurs##, Autoren: Kunzmann, Ronny~Brühl, Manuel, Edition: NED, Auflage: 21007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Keyword: Diplom Finanzwirt; Dozent; Abspaltung; Aufspaltung; Einbringung; Fälle; Umwandlung; Umwandlungsgesetz; Umwandlungssteuergesetz; Verschmelzung; Formwechsel; Spaltung; Umwandlungssteuererlass; Prüfung; Steuerberater; Steuerfachwirt; Prüfungsvorbereitung, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule~Prüfungstrainingsmaterial~Für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Fachanwaltsausbildung (Deutschland)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 243, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 260 Blätter, Länge: 241, Breite: 169, Höhe: 20, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000052247001 V14550-978-3-482-477- B0000052247002 V14550-978-3-482-477-2, Vorgänger EAN: 9783482477164 9783482477157 9783482477140 9783482477133 9783482477126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239365336,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knöchelriemen von sport Thuasne SportStabilisierender, an der Ferse offener Bänderknöchelstabilisator aus Neopren mit Multisportgurten (Fussball, Basketball, Handball, Tennis, Laufen, ...) Indikationen: Bandfraktur, Rezidivprophylaxe. Wiederaufnahme der Aktivität nach mäßiger Verstauchung oder nach einer Operation. Grad der Unterstützung: 4/5 dynamische Mobilisierung Farbe: Schwarz Größen: S bis XL Zusammensetzung: 52% Neopren, 32% Polyamid, 9% Polyester, 6% Elastan, 1% Polyurethan Maschinenwäsche bei 30° Dieses Produkt ist ein reguliertes medizinisches Gerät, das mit dem CE-Zeichen ausgezeichnet wurde. Lesen Sie vor der Anwendung die Gebrauchsanweisung.40,75 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.